وكلاء الذكاء الاصطناعي كيف يغيرون تعاملنا مع المال والمهام اليومية
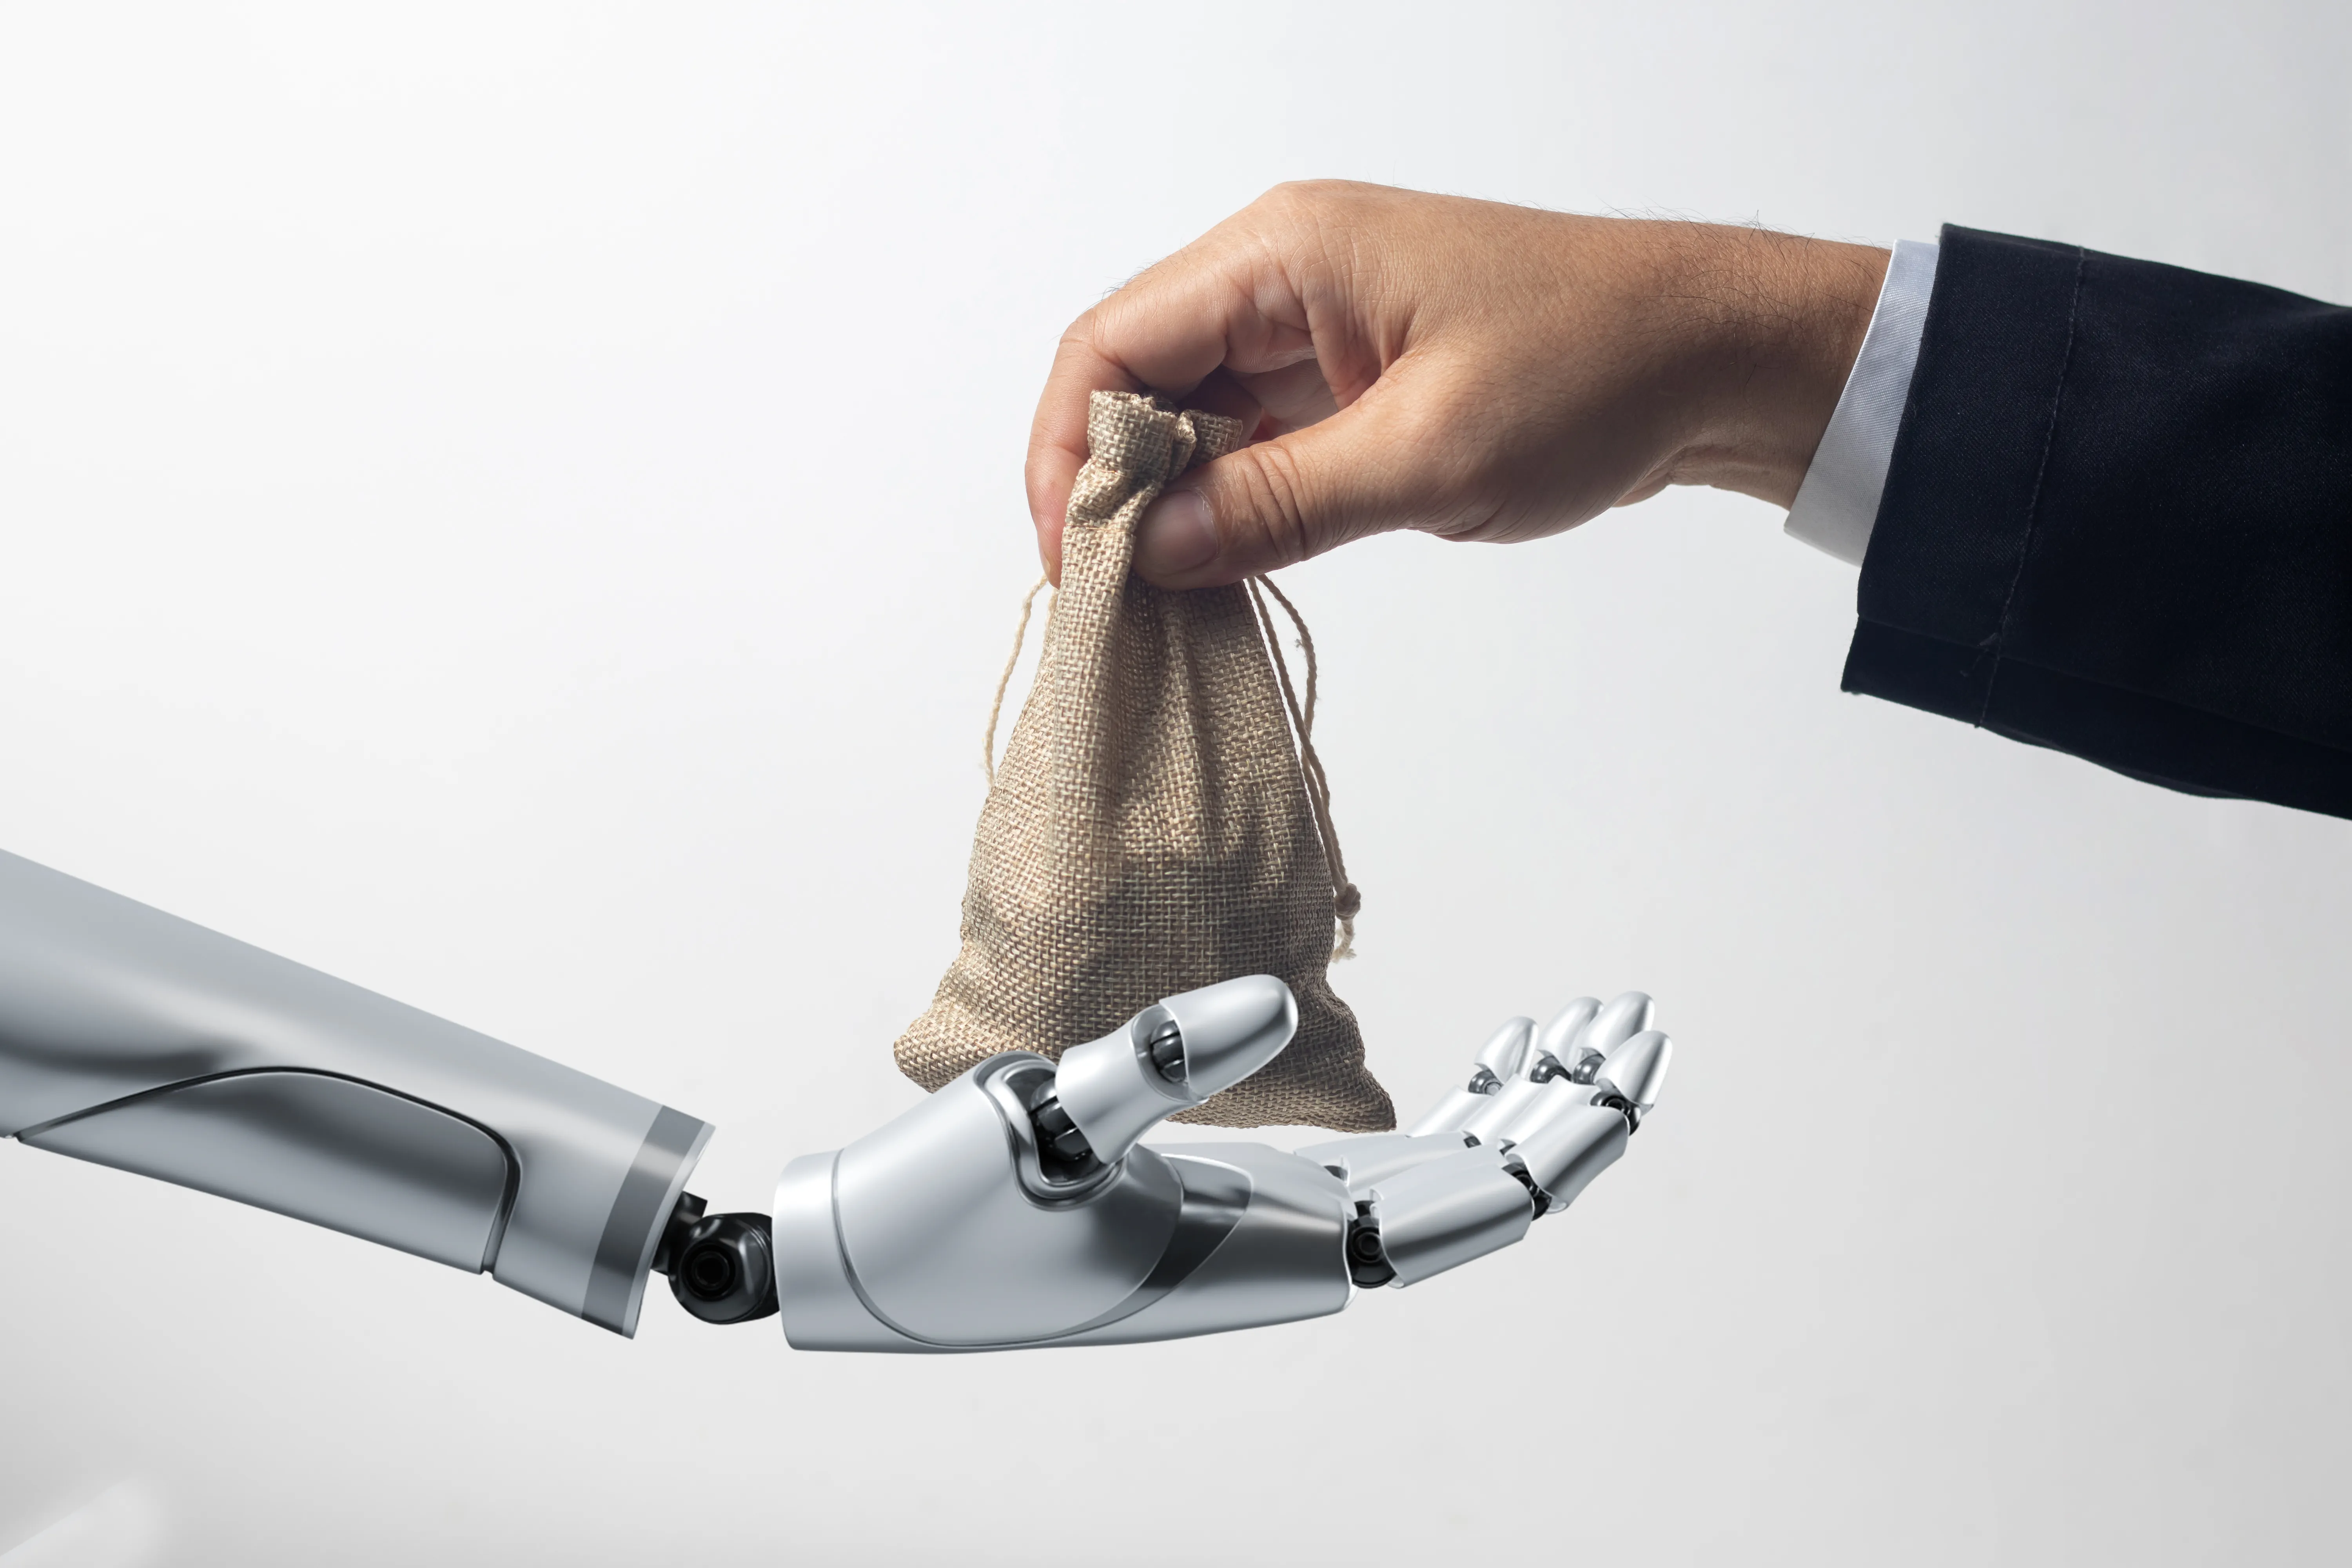
لم يعد الذكاء الاصطناعي يقتصر على الإجابة عن الأسئلة أو إنتاج النصوص والصور وتحليل المعلومات بل دخل مرحلة جديدة تقوم على تنفيذ المهام واتخاذ الإجراءات نيابة عن المستخدم. ويعد وكيل الذكاء الاصطناعي بنقلة نوعية من نظام يجيب عن الاستفسارات إلى نظام ينفذ المهام نيابة عن الإنسان.
أوضح الخبراء أن وكيل الذكاء الاصطناعي هو نظام قادر بعد تحديد الهدف والصلاحيات على وضع خطة للعمل وتقسيم المهمة إلى خطوات واستخدام أدوات خارجية وواجهات برمجة التطبيقات والتفاعل مع المواقع والخدمات الرقمية ثم مراجعة النتائج وتعديل مساره عند الحاجة. وأضافوا أن هذا النموذج يختلف عن المساعد الذكي الذي ينتظر تعليمات المستخدم في كل مرحلة حيث يستطيع الوكيل تلقي هدف عام وتحديد الأدوات والخطوات اللازمة لإنجاز المهمة بشكل مستقل.
كشفت التقارير التقنية أن صعود الوكلاء قد يغير الطريقة التي يتعامل بها الأفراد مع تفاصيل حياتهم اليومية. فبدلا من فتح تطبيقات متعددة والبحث يدويا عن أفضل عرض أو اشتراك يمكن للمستخدم تحديد غايته ليتولى الوكيل مقارنة الخيارات واستدعاء البيانات والتفاوض مع بعض الخدمات ثم تنفيذ ما تسمح به الصلاحيات. وأظهرت التوجهات الحالية أن هذا النموذج يعتمد على أن الإنسان لا يحتاج بالضرورة إلى معرفة الخطوات اللازمة لتحقيق هدفه بل يركز على النتيجة المطلوبة.
بين المختصون أن هناك تنافسا كبيرا بين شركات التكنولوجيا على نقل منصاتها من مجرد المحادثة إلى التنفيذ الفعلي. فقد قدمت شركة اوبن ايه آي وضع الوكيل في شات جي بي تي بينما تطور غوغل قدرات وكيلة ضمن جيميني تشمل البحث والتسوق وإنجاز المهام المستمرة. كما تركز مايكروسوفت عبر كوبيلوت على تنفيذ الأعمال المتصلة بمنظومة مايكروسوفت 365 فيما تقدم أنثروبيك قدرات متقدمة عبر نموذج كلود.
أشار الخبراء إلى أن إدارة الأموال تمثل الاستخدام الأكثر تأثيرا وحساسية لهذه التقنية. حيث يستطيع الوكيل قراءة بيانات الإنفاق وتصنيف المصروفات ورصد المعاملات غير المعتادة وتنظيم الفواتير وإعداد ميزانية شخصية واقتراح بدائل أقل كلفة. وأكد محسن الخديسي الخبير في الذكاء الاصطناعي أن الوكلاء يقلبون المعادلة الرقمية من تطبيقات نستعملها إلى نتائج نفوض إنجازها.
أكد لحسن لبكوري خبير التكنولوجيا المالية أن التحول يتجاوز إدخال أداة جديدة إلى القطاع البنكي لأنه ينقل الذكاء الاصطناعي من تقديم المعلومة إلى منطق التنفيذ. مبينا أن الوكيل المالي يستطيع إرسال تنبيهات بشأن المصروفات وتنظيم مواعيد السداد واقتراح خدمات أقل كلفة وتنفيذ عمليات مالية محدودة وفق تعليمات مسبقة.
أظهرت الدراسات الحديثة أن هناك تحديات أمنية تواجه هذه التقنية. فقد حذر الباحثون من أن اختراق وكيل يملك صلاحيات مالية قد يسبب أضرارا جسيمة تتجاوز اختراق الحسابات التقليدية. وأوضحت نتائج بحثية أن الهجمات متعددة الجولات التي تقسم الهدف الضار إلى طلبات صغيرة تبدو أقل خطورة قد تنجح في تجاوز ضوابط السلامة للنماذج اللغوية.
خلص الخبراء إلى ضرورة وضع دستور للتفويض الرقمي يحدد الأهداف والميزانية والصلاحيات والمحظورات. مع التأكيد على أهمية التدرج في منح الصلاحيات للمهام المالية ووضع سقوف للمشتريات وضمان وجود سجل واضح لكل العمليات التي ينفذها الوكيل ليبقى الإنسان صاحب القرار الأخير في إدارة شؤونه المالية.