راتب الثمانينيات ام راتب اليوم.. ايهما يؤمن حياة افضل؟
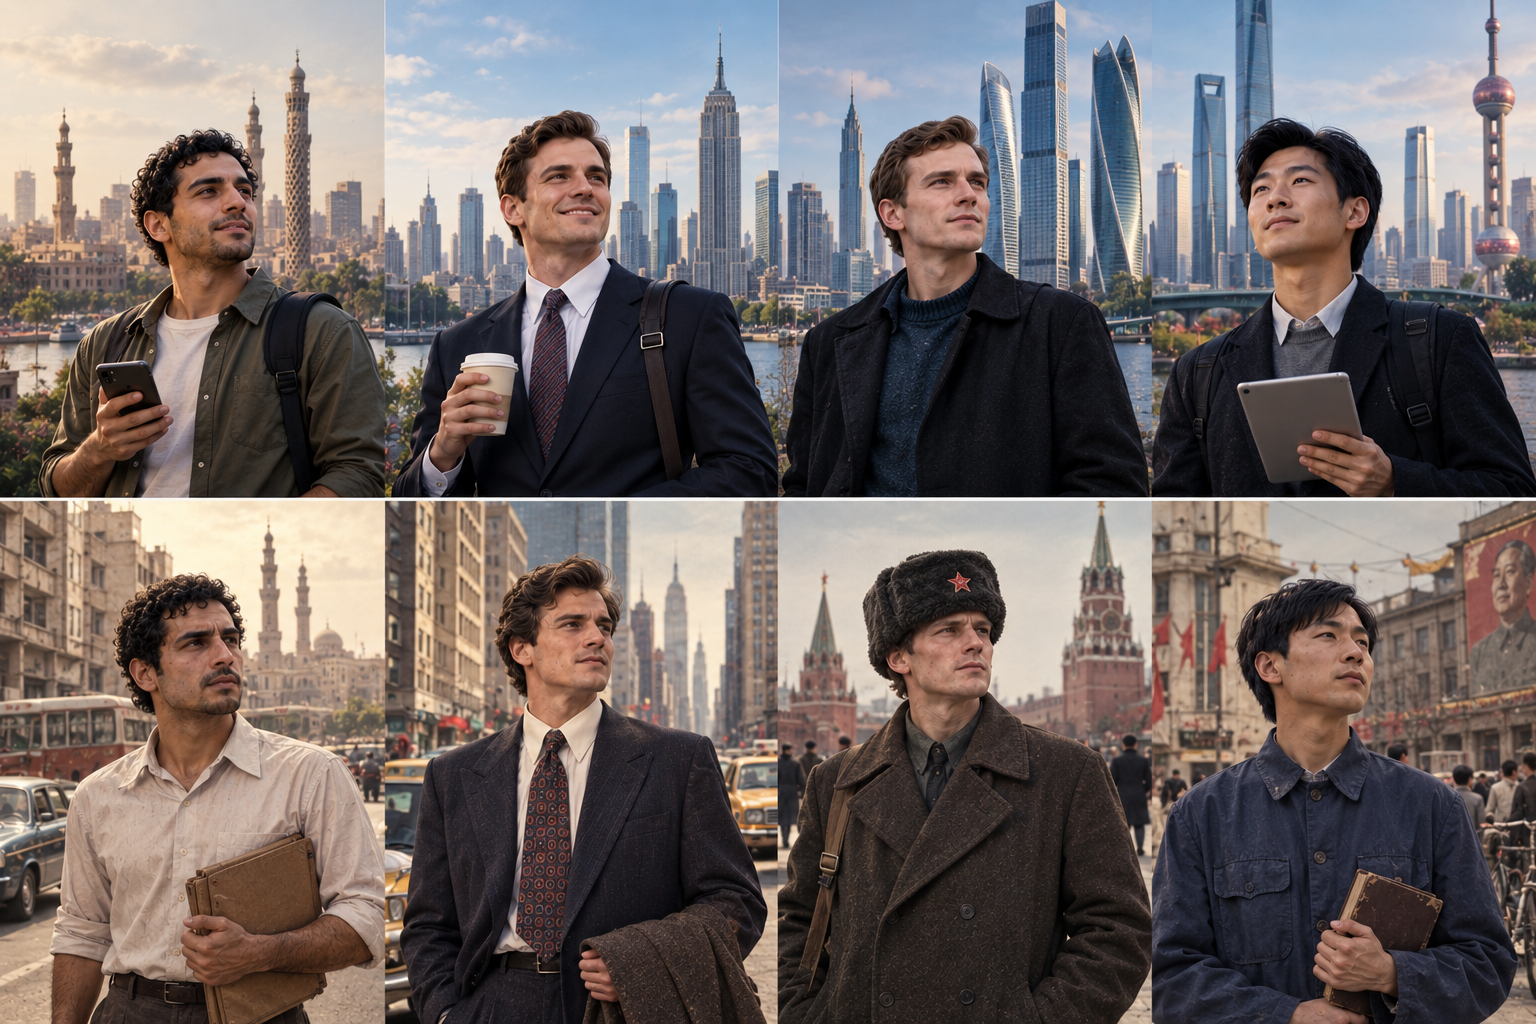
في صباح من عام 1983. يستيقظ يوسف في القاهرة وهو في الثلاثين من عمره. يرتدي قميصه ويستعد لعمل قد يكون في وزارة او شركة عامة. بينما يخرج جوزيف الى عمله في مصنع او مكتب امريكي. ويوري الى مؤسسة حكومية في الاتحاد السوفياتي. ولي وي الى وحدة عمل صينية ما زالت تحمل ملامح الاقتصاد المخطط. اربعة رجال في العمر نفسه. يعيش كل منهم داخل اقتصاد مختلف. لكنهم يشتركون في سؤال واحد لم يكن احدهم يعرف انه سيطارده بعد 43 عاما. ماذا يستطيع ان يشتري براتبه فعلا؟
اليوم. تعيد موجة صور الذكاء الاصطناعي على منصات التواصل الناس الى الثمانينيات بملابسها وتسريحاتها وسياراتها. لكن الصورة لا تظهر الراتب في الجيب. ولا الايجار في نهاية الشهر. ولا سنوات الانتظار للحصول على شقة. ولا عدد الرواتب اللازمة لشراء منزل. وهنا تصبح العودة الى 1983 اكثر اثارة اذا تركنا شكل الحياة جانبا وسالنا عن ثمنها.
مبينا ان الرحلة لا تقارن بين الجنيه والدولار والروبل واليوان. ولا تحاول تحويل راتب قديم الى قيمته الحالية فقط. واضاف ان المقارنة الاهم هي بين ما يستطيع الراتب ان يحققه لصاحبه. كم يستهلك الطعام منه؟ وكم يحتاج من سنوات للحصول على منزل؟ ومدى استقرار الوظيفة التي تمنحه هذا الدخل. وما اذا كان راتب واحد يكفي لبناء اسرة. فالراتب لا تساوي قيمته الرقم المكتوب عليه. بل المساحة التي يفتحها لصاحبه داخل الحياة.
كشفت دراسة مكتبة الكونغرس عن الاقتصاد المصري ارتفاع متوسط الاجر على مستوى الاقتصاد من نحو 257 جنيها سنويا عام 1977 الى نحو 1210 جنيهات عام 1986. وبوضع يوسف في منتصف هذا المسار تقريبا. يمكن تصور دخله في 1983 عند حدود 60 جنيها شهريا. واوضح ان قيمة هذه الستين جنيها لا تفهم منفصلة عن الاقتصاد الذي كانت تتحرك داخله. فقد كانت اسعار المستهلك ترتفع بنحو 15% سنويا خلال تلك الفترة.
واظهرت البيانات ان الدولة كانت حاضرة في الغذاء والطاقة والنقل والسكن. وهو ما ابقى التكلفة النقدية لبعض الاحتياجات منخفضة. ولهذا قد يبدو راتبه صغيرا اذا قرانا بارقام اليوم. لكنه كان يعمل داخل منظومة تحمل الدولة فيها جزءا من فاتورة الحياة.
في المقابل. تظهر مفارقة السكن في القاهرة القديمة بوضوح في قوانين الايجار التي جمدت عقودا لعقود طويلة. وتوثق مجلة نيو لاينز حالة شقة في وسط القاهرة ظل ايجارها عند 14 جنيها شهريا على مدى عقود. وهو رقم يبدو اليوم اقرب الى الخيال. لكن الايجار المنخفض لم يجعل الشقة متاحة لاي شاب يريدها. فمع تثبيت الايجارات تقلصت الحوافز لاتاحة وحدات جديدة بالنظام نفسه. وظهرت سوق موازية تمثلت في خلو الرجل.
وفي الولايات المتحدة. بلغ متوسط دخل الاسرة المعيشية 20 الفا و890 دولارا في 1983. بينما بلغ السعر المتوسط للمنزل الجديد المبيع نحو 75 الفا و300 دولار. اي ان شراء المنزل كان يحتاج الى نحو 3.6 سنوات من دخل الاسرة. وبحلول منتصف العقد الحالي. اقترب السعر المتوسط للمنزل من 417 الف دولار. بينما بلغ متوسط دخل الاسرة المعيشي نحو 80 الفا و610 دولارات في 2023. لتتجاوز كلفة المنزل خمسة امثال الدخل السنوي. من هذه الزاوية. كان جوزيف القديم اقرب الى المنزل. لكن البنك كان ياخذ بثاره.
وفي الاتحاد السوفياتي. لا يمكن وضع يوري في المعادلة نفسها اصلا. اذ كان الاقتصاد المخطط يوفر عملا شبه كامل. وكانت الدولة او جهة العمل تخصص المساكن. وظلت الايجارات منخفضة للغاية. وتوضح دراسة منشورة في منصة ريفيو اوف انكم اند ويلث ان الاسر المقيمة في مساكن الدولة كانت تغطي اقل من ربع تكلفة صيانة مساكنها.
وفي الصين. تقدم القصة الاكثر دراماتيكية بين الشخصيات الاربع. ففي 1983. كانت اصلاحات السوق لا تزال في بداياتها. وكان نظام وحدة العمل دانوي يربط الوظيفة بالسكن وجزء من الخدمات الاجتماعية. اما في 2025. فتظهر بيانات المكتب الوطني للاحصاء الصيني ان متوسط الاجر السنوي في الوحدات الحضرية غير الخاصة بلغ 129 الفا و441 يوانا.
واشار التقرير الى ان الطعام كان يستحوذ على نحو 59% من انفاق الاسر الحضرية في الصين مطلع الثمانينيات. وفي العقود الاخيرة هبطت هذه الحصة الى اقل من 30%. ذلك التحول وحده يقول الكثير. فالاسرة التي تنفق ستة من كل عشرة يوانات على الطعام لا تملك مساحة كبيرة للادخار او الترفيه او شراء منزل او تعليم ابنائها.
وبينت المقارنة ان التكنولوجيا تقلب كفة الميزان. فالهاتف الذي يحمله يوسف او جوزيف او يوري او لي وي اليوم يجمع في جهاز واحد كاميرا وتلفزيونا وخريطة وصحيفة ومكتبة والة حاسبة وحسابا مصرفيا ومتجرا ووسيلة اتصال بالعالم. وفي 1983. كان الوصول الى كثير من هذه الامكانات يتطلب اجهزة مستقلة ومكلفة. بينما لم تكن امكانات اخرى متاحة للمستهلك العادي اصلا.
وختم التقرير بان 43 عاما من التحول جعلت شراء الاشياء اسهل بكثير. اما شراء الاستقرار فلم يصبح ارخص بالقدر نفسه. فجيل اليوم يتفوق في عالم الخيارات. بينما يبقى امتلاك السكن وتامين المستقبل اختبارا اكثر تعقيدا.